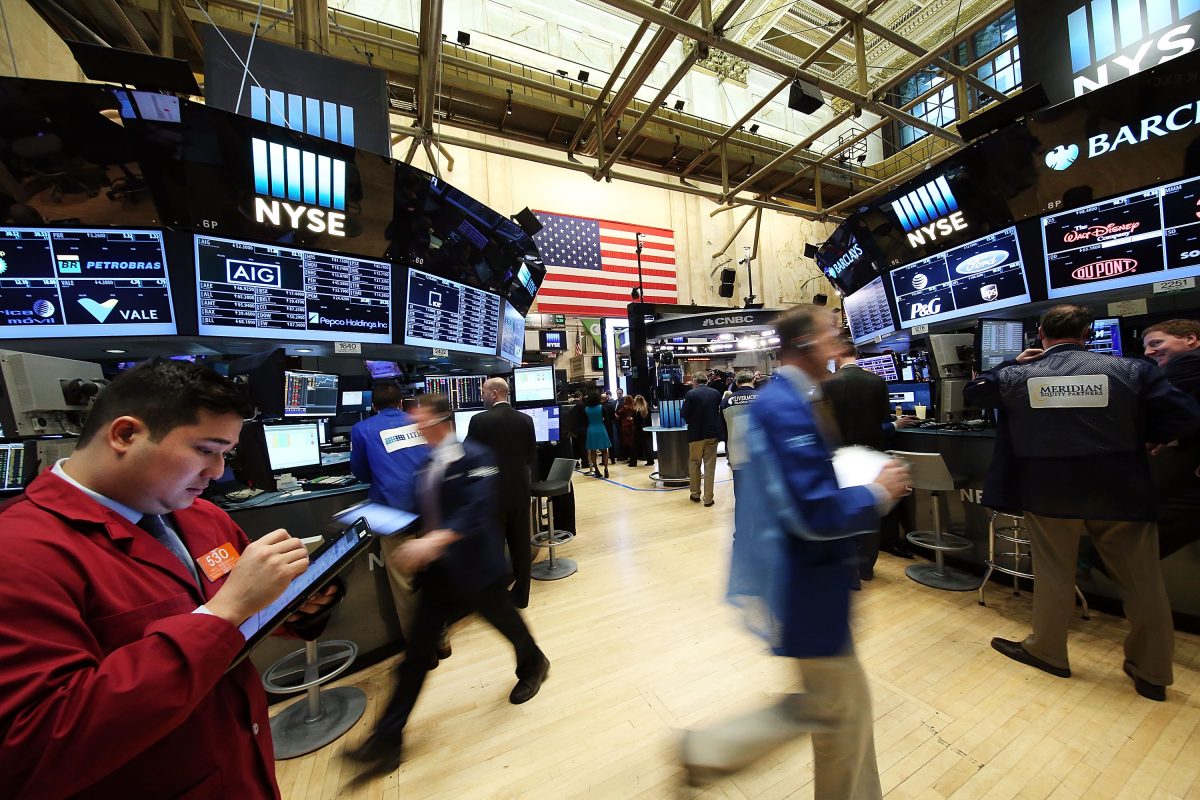
Donald Trump ce l’ha quasi fatta. Venerdì la riforma fiscale, il primo vero provvedimento legislativo della sua presidenza, approderà nell’aula del Senato. Certo, è scontato che il testo approvato ieri sera dalla Commissione parlamentare dovrà essere modificato in alcuni punti per tener conto delle perplessità di un paio di senatori repubblicani, che invocano modifiche a favore delle piccole imprese e, soprattutto, clausole automatiche di correzione, nel caso che dopo i tagli alle imposte il deficit risulti più alto del previsto. Ma l’importante è che la riforma di Trump abbia superato lo scoglio più difficile. Dopo il voto di venerdì, infatti, la legge potrà procedere spedita alla Camera (che ha già approvato una prima stesura) e tagliare il traguardo entro la fine del 2017. Per la gioia di Wall Street.
La scossa fiscale di Trump, infatti, è il vero driver del rialzo del mercato azionario Usa di questi mesi, come ha sottolineato il ministro del Tesoro Stephen Mnuchin: e se il provvedimento saltasse, ha ammonito, i listini potrebbero azzerare i guadagni del 2017. Al contrario, in caso di sì definitivo all’operazione, gli utili 2018 dell’S&P 500 potrebbero crescere in media di 8-10 dollari per azione giustificando così il rally di Wall Street, mai così effervescente rispetto all’Europa. Il divario tra i listini del Vecchio Continente e Wall Street è infatti ai massimi dal 2009. Da inizio anno l’indice S&P500 guadagna il 16%, l’indice Stoxx 600 che include le 600 maggiori società europee, sale solo del 7%. Certo, la performance è influenzata dalla forza dell’euro sulla valuta Usa. Ma resta il fatto che il rapporto prezzo/utili del mercato Usa è di 18 volte, contro le 15 della media dell’Eurostoxx a 15 Paesi.
Buona parte della maggior valutazione degli indici di Oltreoceano si spiega con le prospettive di questa riforma (un regalo ai ricchi e alle corporation, è l’accusa delle opposizioni) di cui si possono anticipare i principi, in attesa del voto: 1) l’aliquota della corporate tax sembra confermata al 20% contro il 35% attuale; 2) il ribasso sarà definitivo e non, come si stava cominciando a pensare, limitato a 10 anni; 3) gli investimenti potranno essere spesati integralmente per tutti i prossimi 5 anni; 4) la deducibilità degli interessi passivi sarà limitata al 30% dell’Ebitda, ma con i tassi così bassi ci saranno ripercussioni solo per le imprese molto indebitate. Al margine, verranno disincentivati i buy-back a leva, il che, strategicamente, è una buona, non una cattiva notizia.