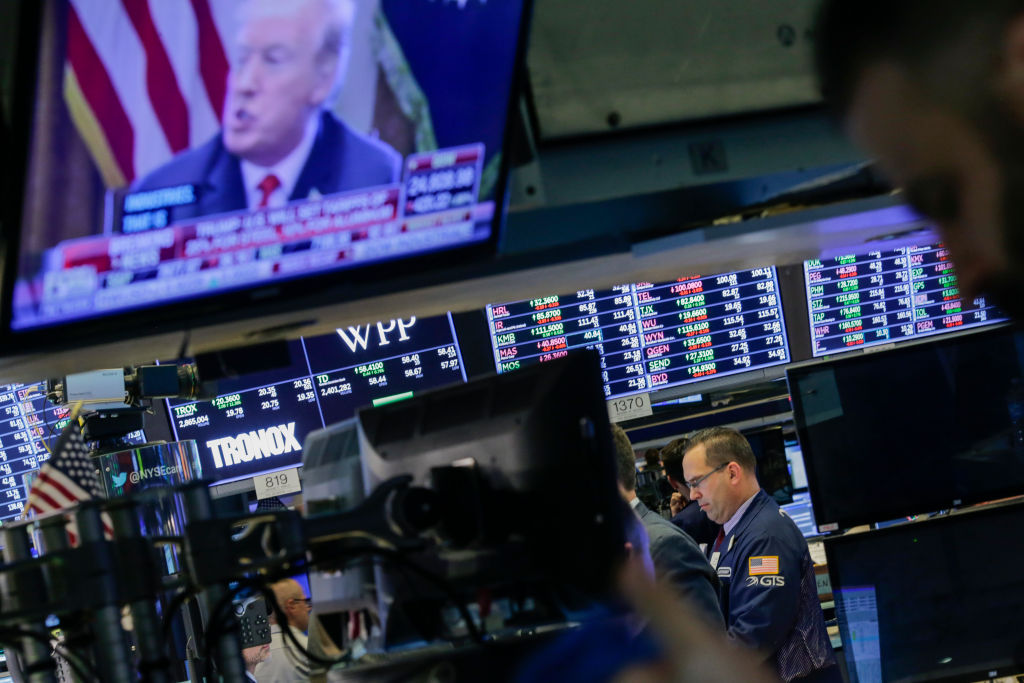
“Fossi in grado di anticipare l’andamento di Wall Street sarei davvero ricco!”. A dirlo, sulle colonne di Le Figaro, è un signore che deve comunque ai mercati un’invidiabile agiatezza: Robert Shiller, il premio Nobel per l’Economia che ha messo a punto l’indice sul mercato immobiliare che porta il suo nome e che i primi veri quattrini li ha fatti con un bestseller “Esuberanza irrazionale” con cui a fine anni ’90 mise in guardia il pubblico dalla febbre delle Dot Com di fine millennio.
Anche per questo merita dare un occhio alle sue ultime ricerche su quel che sta bollendo nella pentola dei mercati. Ovvero, a quella che Shiller definisce la “narrazione dei mercati”. Secondo la sua tesi il cervello umano è sempre sintonizzato su alcune narratives, basate su fatti o sensazioni, che sono alla base delle decisioni di spesa o di investimento. Quando questa narrazione si impone, i fenomeni possono assumere rilevanza globale. È successo nel ’29, così come nel 2007/09. “Anche la congiuntura attuale” – aggiunge Shiller – “può essere interpretata come la narrazione di questi tempi dominati dalla personalità di Donald Trump, per certi versi una persona molto più intelligente di quel che non si creda. Ma attenti al Trump boom, come viene segnalato dai vari indici della fiducia, che servono solo nel brevissimo termine”. Niente a che vedere, insomma, con la “narrazione” di una stagione che si annuncia assai complicata.
Sui mercati pesa innanzitutto la prospettiva di una guerra commerciale tra Stati Uniti e resto del mondo (Cina in testa) che rischia di essere cruenta. Ma il confronto sui dazi rischia di far passare in secondo piano altri segnali più “tecnici” ma non meno importanti. JP Morgan, cui la Cina ha negato, per rappresaglia contro Trump, l’autorizzazione a una joint venture assicurativa nel Celeste Impero (lasciapassare invece concesso a Nomura e a Ubs) ha pubblicato lunedì scorso un’interessante analisi sui recenti flussi di acquisti e vendite sul mercato americano. Nel primo trimestre dell’anno sono stati rimpatriati negli Stati Uniti, sotto la spinta degli incentivi forniti dalla riforma fiscale, 217 miliardi di dollari (circa il 10% dello stock di profitti accumulati all’estero dalle multinazionali americane nel corso degli anni). In parallelo sono triplicati i buyback azionari (150 miliardi contro 50). Si può dire che il rimpatrio dei profitti in atto viene utilizzato per ricomprarsi le azioni proprie e per ritirare il debito, il che aiuta a spiegare l’ottima performance del mercato azionario. Al contrario, risulta in calo l’afflusso di sottoscrizioni dal mondo del risparmio: da una media di 45 miliardi mese (fondi azionari) e 65 miliardi (obbligazionari) a soli 15 miliardi a partire da febbraio. Ad alimentare i mercati sono i rientri dei profitti dall’estero destinati a finire nelle tasche dei soci, non in investimenti. Che accadrà quando si esaurirà il flusso?